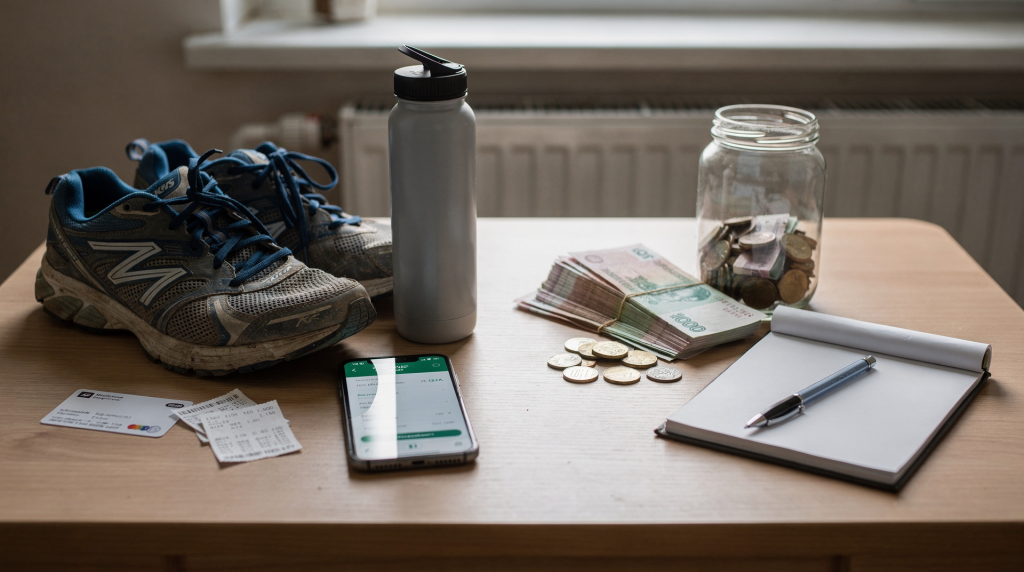
Когда человек впервые приходит в спорт, он обычно думает о пользе для здоровья и, может быть, о паре новых кроссовок. Но уже через месяц-два становится ясно: тренировки всерьёз перекраивают не только расписание, но и личный бюджет. С одной стороны, появляются регулярные траты — абонементы, экипировка, поездки. С другой — уходят деньги, которые раньше утекали на импульсивные покупки, перекусы от стресса и бесконечные «маленькие радости» после тяжёлого дня. Спорт, если подойти к нему осознанно, не просто тратит деньги — он меняет структуру расходов и часто помогает сэкономить там, где вы этого не ждали. Главное — не обманывать себя учётом только крупных чеков, а видеть полную картину.
Почему спортивное хобби стоит рассматривать как финансовый фактор
В юридической практике я не раз видел, как люди тщательно планируют крупные покупки вроде машины или ремонта, но совершенно упускают из виду регулярные увлечения. Спорт часто начинается с мысли «это просто для здоровья», а через полгода превращается в заметную строку расходов, которую никто не закладывал. И это не плохо — плохо, когда эти траты возникают стихийно и выбивают из колеи остальной бюджет.
Если посмотреть на хобби как на небольшой личный проект, станет видно: оно может не только забирать деньги, но и дисциплинировать, снижать другие расходы и даже влиять на доход. Но для этого нужно сначала честно признать его финансовым фактором, а не просто «отдыхом».
Спортивное увлечение может:
- увеличивать ежемесячные обязательные траты;
- создавать сезонные и разовые расходы;
- снижать другие траты за счёт лучшего режима и дисциплины;
- помогать держать финансовую систему в порядке, если подойти к нему как к проекту.
Именно поэтому полезно смотреть на спорт не только как на отдых, но и как на часть личного финансового плана.
Из чего складываются расходы на спортивное хобби
Независимо от того, бегаете вы по утрам или занимаетесь парусным спортом, расходы почти всегда укладываются в три большие группы. Разница лишь в цифрах. Если разложить всё по полочкам, станет понятно, где деньги уходят незаметно, а где можно управлять затратами без ущерба для тренировок.
1. Стартовые траты
Стартовые траты — это тот минимум, без которого вы просто не начнёте заниматься. Список обычно выглядит так: одежда и обувь, базовый инвентарь, защита (шлем, наколенники, перчатки), аксессуары вроде сумки и бутылки, иногда — медицинский допуск. Для бега старт может обойтись в пару тысяч рублей, а для горных лыж или велоспорта — в несколько десятков тысяч. По опыту, именно здесь новички чаще всего переплачивают: покупают топовую экипировку, которая пока не нужна, или берут «на вырост» то, что будет пылиться. Мой совет: на старте берите только то, что напрямую влияет на безопасность и возможность тренироваться, а остальное докупите позже, когда поймёте реальные потребности.
2. Регулярные траты
Регулярные траты — это то, что повторяется из месяца в месяц и создаёт основную нагрузку на бюджет. Сюда входят: абонемент в зал или секцию, аренда инвентаря или площадки, стартовые взносы на соревнованиях, обслуживание снаряжения, расходники (тейпы, гели, перчатки) и, что часто забывают, транспорт до места тренировок. В моей практике консультирования люди нередко удивлялись: «Как так, абонемент стоит 3000, а по факту выходит 7000?» А всё просто: дорога, вода, перекус после тренировки, замена быстро изнашивающихся мелочей. Если не учитывать эти «мелочи», бюджет трещит по швам.
3. Сезонные и редкие расходы
Сезонные и редкие расходы — это настоящий «тихий убийца» бюджета. Они не приходят каждый месяц, но когда приходят, бьют сильно: замена сезонной экипировки, капитальный ремонт снаряжения, поездки на соревнования или сборы, страховка, углублённые медосмотры. Если не резервировать под них деньги заранее, в нужный момент придётся выдёргивать средства из продуктов, коммуналки или, того хуже, из накоплений. Поэтому я всегда советую: как только вы определились с видом спорта, прикиньте годовой цикл и создайте отдельную «копилку» на сезонные траты.
Таблица: какие расходы встречаются чаще всего
| Статья расходов | Как выглядит на практике | Как контролировать |
|---|---|---|
| Стартовая экипировка | Кроссовки, форма, шлем, перчатки — всё, что нужно для первых занятий | Покупайте только необходимый минимум, без «топовых» версий |
| Абонемент / секция | Ежемесячный платёж в зал, бассейн, клуб | Сравнивайте цену одного занятия, а не только абонемента |
| Аренда и сервис | Прокат лыж, обслуживание велосипеда, заточка коньков | Считайте полную стоимость владения, а не разовые траты |
| Поездки | Транспорт до тренировок, выезды на старты, ночёвки | Включайте в годовой план вместе с календарём соревнований |
| Расходники | Тейпы, магнезия, гели, батончики, смазки | Заведите отдельную категорию в бюджете, чтобы видеть динамику |
| Восстановление | Массаж, баня, физиотерапия, компрессионное бельё | Закладывайте в бюджет как обязательную часть тренировочного процесса |
Где спорт помогает экономить
Помимо прямых затрат, спорт запускает цепочку изменений в повседневных привычках, которые часто сокращают другие расходы. Это не магия, а следствие режима и лучшего самочувствия. Давайте разберём, где именно можно заметить экономию.
Меньше затрат на «снятие стресса»
Когда после работы вы идёте на тренировку, у вас просто нет времени и желания на спонтанные походы в бар, бесконечный скроллинг маркетплейсов или заказ пиццы от усталости. Регулярные занятия спортом переключают мозг и снижают потребность в «быстром дофамине» за деньги. Это не значит, что вы станете аскетом, но режим сам по себе отсекает множество импульсивных трат. По моим наблюдениям, люди, которые втянулись в тренировки, реже совершают эмоциональные покупки и более осознанно подходят к досугу.
Лучше здоровье — меньше сопутствующих трат
Сидячая работа и отсутствие движения приводят к болям в спине, шее, постоянной усталости. Люди начинают тратиться на обезболивающие, массажистов, мануальных терапевтов, а иногда и на такси вместо пешей прогулки. Регулярная физическая активность, подобранная по силам, часто снимает эти проблемы ещё до их появления. Конечно, спорт не панацея и не замена врачу, но он снижает риск хронических «офисных» болячек и, как следствие, уменьшает сопутствующие медицинские расходы. Это инвестиция в здоровье, которая окупается годами.
Дисциплина переносится на деньги
Спорт и финансы требуют схожих навыков: планировать, действовать регулярно, отслеживать прогресс и не ждать мгновенного результата. Тот, кто научился соблюдать тренировочный план и не пропускать занятия, обычно легче осваивает учёт расходов и накопление на цели. Дисциплина, выработанная в зале или на дорожке, незаметно переносится на кошелёк: появляется привычка сначала подумать, а потом купить, и не срывать бюджет ради сиюминутного желания.
Как посчитать реальную стоимость спортивного хобби
Большинство людей оценивают свои спортивные расходы по самому крупному чеку — абонементу или стоимости экипировки. Но реальная картина складывается из десятка мелких трат, которые в сумме могут превышать этот чек в полтора-два раза. Чтобы не было сюрпризов, давайте научимся считать честно.
Шаг 1. Выпишите все траты за 2–3 месяца
Возьмите банковскую выписку или заведите простую таблицу и в течение двух-трёх месяцев записывайте вообще всё, что связано со спортом: проезд до зала, бутылка воды, батончик после тренировки, замена шнурков, стартовый взнос за любительские соревнования, даже чаевые в кафе после пробежки. На этом этапе важна честность: не отмахивайтесь от мелочей, из них складывается реальная сумма.
Шаг 2. Разделите расходы на три группы
Теперь рассортируйте всё, что насобирали, по трём корзинам. Постоянные: абонемент, ежемесячная плата за секцию, регулярное обслуживание инвентаря. Переменные: транспорт, питание на тренировках, аренда, стартовые взносы. Редкие: покупка новой экипировки, сезонная замена, участие в сборах или крупных соревнованиях. Такое разделение сразу покажет, где расходы предсказуемы, а где скачут.
Шаг 3. Разложите редкие траты на месяц
Крупные покупки, которые случаются раз в год или сезон, нужно мысленно «размазать» на месяцы. Например, беговые кроссовки за 12 000 рублей при сроке службы год — это не разовый удар по бюджету, а 1 000 рублей в месяц. То же самое с велосипедными покрышками, горнолыжной экипировкой или взносом за участие в ежегодном марафоне. Когда вы видите эти суммы в месячном разрезе, бюджет становится прозрачным и перестаёт пугать.
Шаг 4. Сравните с лимитом на хобби
Теперь, когда у вас есть честная месячная цифра, сравните её с тем, что вы реально можете выделить на хобби без ущерба для обязательных трат и накоплений. Определите комфортный ежемесячный лимит и верхнюю планку на месяцы с соревнованиями. Если фактическая сумма выше — ищите, где можно сократить без потери качества. Если ниже — отлично, можно даже направить разницу в резерв на будущие цели.
Практический пример расчёта
Возьмём для примера любительское плавание. Человек покупает абонемент в бассейн за 4 500 рублей в месяц и думает, что это все расходы. Но давайте посчитаем по-честному. Проезд до бассейна и обратно — ещё 2 000 рублей. Расходники: шапочка, очки, смазка для гидрокостюма — в среднем 500 рублей в месяц. Раз в год нужно обновить инвентарь (та же шапочка, очки, может, ласты) — это около 6 000 рублей, или 500 рублей в месяц. Плюс пара любительских стартов в год со взносами и дорогой — допустим, 12 000 рублей, то есть 1 000 рублей в месяц. Итого реальная нагрузка на бюджет — 8 500 рублей в месяц, а вовсе не 4 500. Именно так незаметно образуется дыра в бюджете: мы учитываем только самый заметный платёж, а всё остальное проходит мимо учёта.
Как сократить расходы без потери качества
Сокращать спортивные расходы можно и нужно, но не ценой травм или пропущенных тренировок. Грамотная экономия — это не про «купить самое дешёвое», а про осознанный выбор и отказ от ненужного.
Что реально помогает
- Покупайте экипировку под текущие задачи, а не «на вырост» — велик риск, что к тому моменту, когда она понадобится, вы уже смените вид спорта.
- Всегда пересчитывайте стоимость одного занятия. Абонемент за 6 000 рублей при 12 посещениях в месяц — это 500 рублей за тренировку. Если вы ходите 6 раз, цена занятия удваивается. Может, разовые билеты выгоднее?
- Дорогие вещи (велосипед, горные лыжи, гидрокостюм) сначала протестируйте в прокате или у знакомых. Топовая модель часто не нужна новичку.
- Акции и скидки используйте только для того, что уже было в списке покупок. Иначе «выгода» обернётся складом ненужного.
- Если зал далеко, стройте маршрут так, чтобы совмещать с другими делами — это снизит транспортные расходы.
- Регулярное обслуживание инвентаря (смазка цепи велосипеда, заточка коньков) продлевает срок службы и экономит на ремонте.
- Сезонную экипировку покупайте в конце сезона — скидки могут достигать 30–50%, а до следующего сезона она не испортится.
На чём экономить не стоит
- На обуви, если спорт связан с ударной нагрузкой. Плохая амортизация ведёт к травмам коленей и позвоночника, лечение которых обойдётся в разы дороже.
- На защите в контактных и технически опасных видах спорта — шлем, наколенники, защита спины. Здесь цена ошибки слишком высока.
- На экипировке, от которой зависит безопасность: страховка для экстремальных видов, качественная верёвка в альпинизме, исправное снаряжение.
- На медосмотрах и восстановлении. Запущенные проблемы лечить дольше и дороже.
- На качестве инвентаря, если дешёвая версия быстро ломается и в итоге обходится дороже, чем один раз купить нормальный.
Когда хобби превращается в финансовую проблему
Спорт перестаёт быть здоровым увлечением и становится проблемой, когда вы замечаете следующие тревожные звоночки:
- Вы перестали записывать спортивные траты, потому что «лучше не знать».
- Для оплаты экипировки или поездки регулярно используете кредитку, не имея чёткого плана, как закроете долг.
- Спортивные расходы начинают отодвигать оплату коммуналки, аренды или других обязательных платежей.
- Покупка новой формы или гаджетов приносит больше радости, чем сами тренировки, и вы ловите себя на мысли, что без очередной обновки заниматься «не в кайф».
- Появляется ощущение, что без дорогой экипировки прогресс невозможен.
Если хоть один пункт про вас — это сигнал пересмотреть подход. Хобби должно улучшать жизнь, а не создавать финансовый стресс.
Как встроить спорт в личный финансовый план
Чтобы спорт не был «чёрной дырой» в бюджете, его нужно интегрировать в общую финансовую систему. Вот несколько шагов, которые помогут сделать это безболезненно.
1. Создайте отдельную категорию в бюджете
В вашей таблице учёта или приложении для бюджета должны появиться отдельные строки: «спорт», «восстановление», «соревнования», «экипировка». Не валите всё в кучу с «развлечениями» или «здоровьем» — так вы никогда не увидите реальной картины. Раздельный учёт помогает быстро понять, не перекосили ли вы в сторону покупки инвентаря в ущерб, скажем, восстановлению.
2. Держите резерв на неожиданные траты
Всегда держите небольшой резервный фонд именно под спортивные форс-мажоры: порвались кроссовки перед стартом, сломалась деталь велосипеда, неожиданно позвали на соревнования с оплатой взноса. Сумма может быть 3–5 тысяч рублей — это спасёт от необходимости лезть в основной резерв или брать в долг.
3. Планируйте сезон заранее
Календарь соревнований и сборов должен быть синхронизирован с финансовым календарём. Если вы знаете, что в мае у вас старт с поездкой в другой город, а в июле — недельные сборы, начинайте откладывать на это за 3–4 месяца. Иначе в нужный момент вы просто не найдёте денег или полезете в кредит.
4. Сравнивайте альтернативы
Всегда ищите варианты. Тот же вид спорта можно организовать с разным бюджетом: зал в соседнем дворе против престижного клуба в центре, аренда инвентаря против покупки, групповые тренировки против персональных, местные старты против выездных. Оценивайте не только цену, но и время на дорогу, удобство и, главное, вероятность, что вы будете регулярно заниматься. Иногда чуть более дорогой, но удобный вариант в итоге выгоднее, потому что вы не бросите.
Чек-лист: как понять, тянет ли бюджет спортивное хобби
Пройдитесь по этому чек-листу, чтобы понять, насколько спорт дружит с вашим бюджетом:
- У вас есть чёткая цифра ежемесячных спортивных расходов, а не примерная «ну где-то 5–7 тысяч».
- На сезонные покупки и старты вы откладываете отдельно, и эти деньги не изымаются внезапно из общих накоплений.
- Спортивные траты никогда не заставляют задерживать обязательные платежи (квартплата, кредиты, аренда).
- Вы не оформляете кредитки и рассрочки ради новой экипировки, а если и используете, то с чётким планом погашения в беспроцентный период.
- Все поездки и соревнования запланированы заранее и вписаны в бюджет, а не оплачиваются по факту из последних денег.
- Вы точно знаете, что вам действительно нужно для тренировок, а что — просто эмоциональная покупка.
- Спорт приносит удовольствие и не вызывает тревоги из-за денег.
Если на все пункты отвечаете «да» — ваше хобби под контролем.
Типовые ошибки, которые делают спорт дороже
За годы консультирования я выделил несколько типичных ловушек, в которые попадают даже опытные спортсмены-любители. Проверьте, нет ли их у вас.
Покупка всего сразу
Эйфория от нового увлечения толкает купить всё и сразу: топовую форму, навороченный инвентарь, кучу аксессуаров. Но на старте вам нужен лишь необходимый минимум. Всё остальное — это деньги, которые будут лежать мёртвым грузом, пока вы не поймёте, что вам действительно пригодится. Лучше начать с базы, а через пару месяцев докупить то, что реально востребовано.
Игнорирование сопутствующих расходов
Человек видит цену абонемента 3 000 рублей и думает: «Отлично, это мне по карману». Но не учитывает, что только дорога может съедать ещё 1 500–2 000 рублей, плюс вода, перекус, замена быстро изнашивающихся мелочей. В итоге реальная сумма в полтора-два раза выше. Всегда считайте полную стоимость месяца, а не только чек из спортклуба.
Частая смена направления
Сегодня — кроссфит, завтра — скалолазание, через месяц — велоспорт. Каждый раз покупается новая экипировка, а старая пылится. Если вы ещё в поиске, не вкладывайтесь сразу в дорогой инвентарь. Берите в прокат, пробуйте разные направления в минимальной комплектации, пока не найдёте своё.
Отсутствие годового плана
Месячный бюджет показывает только регулярные траты, но спорт — штука сезонная. Если не расписать год, вы рискуете в одном месяце уйти в минус из-за крупной покупки или поездки. Составьте примерный годовой план: когда меняете экипировку, когда старты, когда сборы — и разложите эти суммы помесячно.
Покупка «на мотивации»
Распродажи, красивая реклама, успехи знакомых — всё это подталкивает купить что-то «для вдохновения». Но мотивация от новой вещи длится недолго, а деньги потрачены. Покупка должна отвечать на конкретный вопрос: «Что именно эта вещь изменит в моих тренировках?» Если ответа нет — оставьте её в магазине.
Когда спорт помогает не только бюджету, но и доходу
Иногда спортивное увлечение перерастает в источник дополнительного дохода. Это не обязательно профессиональный спорт: можно вести блог о тренировках, стать инструктором-общественником, организовывать любительские старты, консультировать по экипировке или питанию. В моей практике были клиенты, которые начинали с простого учёта своих спортивных расходов, а через пару лет превращали хобби в небольшой бизнес. Но здесь важно не забегать вперёд: сначала наведите порядок в расходах, убедитесь, что спорт не тянет бюджет вниз, и только потом думайте о монетизации. Иначе рискуете смешать личные финансы и убыточное увлечение.
Вывод
Спорт не враг вашему кошельку, если относиться к нему как к любой другой значимой статье расходов — с планированием и учётом. Да, он требует денег, но одновременно помогает сократить траты на стресс, здоровье и импульсивные покупки. Главное — перестать смотреть только на цену абонемента и начать видеть полную стоимость: стартовые вложения, регулярные платежи, поездки, восстановление, сезонные обновления. Когда вы честно посчитаете бюджет, выделите под спорт отдельную категорию и откажетесь от покупок «для настроения», хобби перестанет быть финансовым сюрпризом. Оно станет тем, чем и должно быть — источником энергии, здоровья и дисциплины, которая помогает и в жизни, и в деньгах.
FAQ
Сколько процентов дохода можно тратить на спорт?
Жёсткого норматива нет, но есть простое правило: спорт не должен вытеснять обязательные платежи, накопления и резервный фонд. Если для оплаты тренировок или экипировки вы регулярно залезаете в кредитные деньги — значит, лимит превышен. Ориентируйтесь на то, чтобы спортивные расходы не вызывали тревоги и не заставляли отказываться от других важных целей.
Что делать, если спорт кажется слишком дорогим?
Первым делом проведите честный аудит, как мы описали выше. Скорее всего, вы увидите, что значительная часть денег уходит на необязательные атрибуты: модную форму, лишние поездки, гаджеты, которые не влияют на результат. Уберите их — и спорт станет заметно доступнее. Иногда помогает смена формата: например, вместо дорогого клуба — открытая площадка или домашние тренировки.
Можно ли заниматься спортом почти без затрат?
Да, вполне. Бег, воркаут, ОФП дома, скандинавская ходьба — всё это требует минимум вложений. Но даже у «бесплатного» спорта есть базовые затраты: хорошие кроссовки, одежда по погоде, возможно, коврик. Полностью избежать расходов не выйдет, но можно уложиться в очень скромную сумму.
Что выгоднее: абонемент или разовые тренировки?
Всё зависит от вашей посещаемости. Посчитайте цену одного занятия по абонементу и сравните с разовым билетом. Если вы ходите 3 раза в неделю, абонемент почти всегда выгоднее. Если ваш график непредсказуем и получается 4–5 раз в месяц — разовые тренировки могут быть дешевле. Главное — не покупать абонемент «на мотивации», а потом не ходить.
Как не сорваться на ненужные покупки?
Лучший инструмент — правило 48 часов. Как только возникло желание купить что-то спортивное, отложите решение на два дня. За это время эмоции улягутся, и вы сможете трезво оценить, действительно ли вещь нужна. В большинстве случаев оказывается, что можно обойтись тем, что есть.